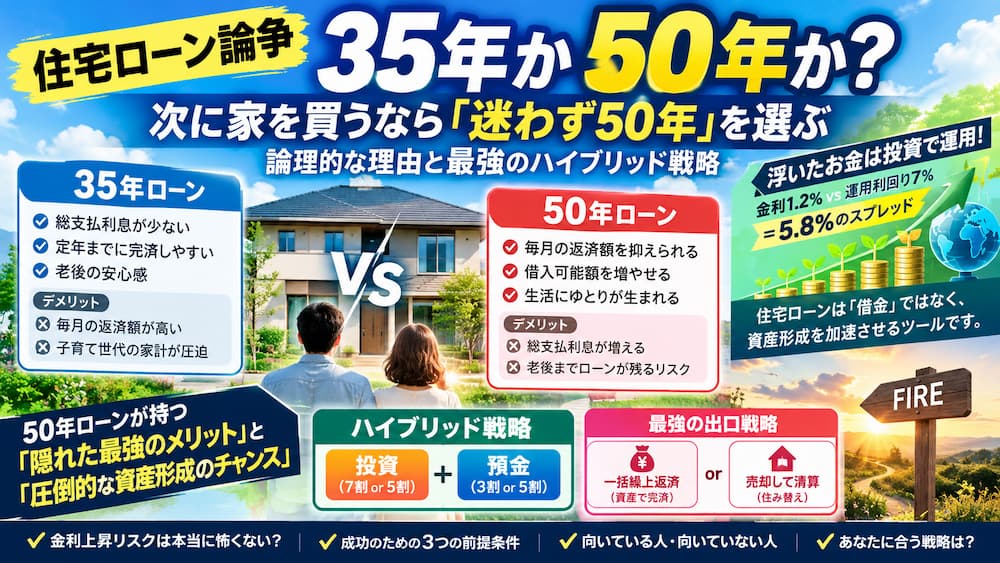
住宅の購入を考えている人にとって、最初にして最大の悩みが「住宅ローンを35年にするか、それとも50年にするか」という問題です。
昨今はインフレによって住宅価格そのものが上昇しており、加えて日銀の政策転換により基準金利も上昇傾向にあります。超低金利時代と比較すると、利息の支払いだけでも家計へのインパクトが大きくなっている状況です。
その中でネットやSNSでも度々巻き起こる「35年 vs 50年」論争。 結論から申し上げます。もし私が今もう一度家を買うとしたら、迷わず「50年ローン」を選択します。
なぜ、あえて借金が長引く50年ローンを選ぶのか? その理由を述べる前に、まずは客観的な視点として、一般的に言われている35年ローンと50年ローンのメリット・デメリットを整理しておきましょう。
一般的に言われている「35年」と「50年」のメリット・デメリット
住宅ローンの期間を決める際、世間一般のセオリーとしては以下のように言われています。
35年ローンのメリット・デメリット
- メリット:定年退職(65歳頃)までに完済しやすく、老後にローンの支払いが残らないため安心感がある。総支払利息も50年に比べて安く済む。
- デメリット:毎月の返済額が高くなるため、教育費などが重なる子育て世代の家計(キャッシュフロー)が圧迫されやすい。
50年ローンのメリット・デメリット
- メリット:毎月の返済額を極限まで抑えることができ、日々の生活にゆとりが生まれる。月々の負担が減る分、借入可能額(予算)を増やしやすく、妥協せずに希望の物件を狙いやすい。
- デメリット:返済期間が15年も延びるため、総支払利息が数百万円単位で増加する。また、元金が減るスピードが遅く、定年後や80歳近くまでローンが残る「老後破綻リスク」や、売却時に残債が上回るリスクがある。
世間の常識から見れば、「総額のコストが高くつき、老後まで借金が残る50年ローンは危険だ」という意見が多数派かもしれません。
しかし、50年ローンには「隠れた最強のメリット」と「圧倒的な資産形成のチャンス」が潜んでいます。
隠れた最強のメリット:団信(団体信用生命保険)が長期間続く
50年ローンを選ぶ上で見落とされがちなのが「団信(団体信用生命保険)」の存在です。 団信とは、契約者に万が一(死亡や高度障害など)があった場合、ローンの残債がゼロになる保険のことです。
50年ローンを組むということは、この「強力な生命保険」の効果が最長80歳前後まで続くことを意味します。もし老後に万が一のことがあっても、残された家族には「借金ゼロの家」を残すことができるのです。長期間の保険効果を得ながら日々の負担を減らせるのは、家族を守る上で非常に大きな安心材料になります。
私が「50年ローン」を選ぶ最大の理由。それは「投資によるアービトラージ(利ざや)」
そして、私が50年ローンを選ぶ最大の理由、それは「35年ローンとの間で浮いた毎月の差額キャッシュを、長期のインデックス投資で運用するから」です。
現在の変動金利は上昇傾向にあるとはいえ、それでも年利1.2%前後の低水準です。 一方で、全世界株式(オール・カントリーなど)のインデックス投資における過去の年平均利回りは約7%と言われています。
ここには、「7%(運用益) − 1.2%(借入コスト) = 5.8%」という圧倒的な利回りの差(スプレッド)が存在します。
安い金利でお金を借りておき、手元に残した現金をより高い利回りの資産に置いておく。これはファイナンスの世界では極めて合理的な戦略です。
借入額3000万・5000万でのシミュレーション
実際に、35年ローンと50年ローン(金利1.5%スタート→途中で2.0%に上昇と仮定)で毎月の差額を算出し、それを「全世界株式(年利7%)」で35年間運用した場合、どのような結果になるでしょうか。
- 3,000万円借入の場合
- 50年にすることで増える「余分な利息」:約570万円
- 毎月の差額(約2万円)を35年運用した資産額:約2,755万円
- 【結果】50年ローン+運用が約2,185万円のプラス
- 5,000万円借入の場合
- 50年にすることで増える「余分な利息」:約950万円
- 毎月の差額(約3.4万円)を35年運用した資産額:約4,592万円
- 【結果】50年ローン+運用が約3,642万円のプラス
いかがでしょうか。50年ローンを選ぶことで利息は数百万円増えますが、浮いたキャッシュの運用益がそれをはるかに凌駕し、トータルの純資産では50年ローン戦略が35年ローンを圧倒するのです。
懸念点への回答:金利上昇リスクは本当に怖くないのか?
「変動金利で50年なんて、金利が爆上がりしたらどうするの?」という懸念は最もです。しかし、マクロ経済の視点から見ると、過度に怯える必要はないと考えています。
- 日本の中立金利から考える「上限」 現在の日本の潜在成長率や経済構造(中立金利)を考えれば、金利がバブル期のように5%、6%と青天井に上がっていく可能性は低いです。上昇したとしても、変動金利の上限は2%〜3%程度でピークを迎える可能性が高いと考えられます。
- 初期の「元金が多い時期」の低金利が有利に働く 住宅ローンは、借入当初の「元金が最も多い時期」の金利が総支払額に最も大きな影響を与えます。現在の1.2%前後という比較的低い金利で初期の数年〜十数年を乗り切れることは、ローンの消化において非常に有利に働きます。
- 金利上昇 = インフレ = リスク資産の価値上昇 金利が本格的に上がるということは、世の中のインフレ(物価上昇)が進んでいる状態を意味します。インフレ下においては現金の価値が目減りする一方、株式や不動産といった「リスク資産」の価値は上昇する傾向があります。ローンの利息が増えても、並行して運用している株式やマイホームの資産価値も上振れしている可能性が高く、自然なリスクヘッジになります。
成功させるための「絶対的な前提条件と注意点」
ただし、この戦略は強力な反面、いくつか絶対に守らなければならないルールがあります。これを破ると一気に破綻のリスクが高まります。
1. 住宅ローンの借入額を「適正」に抑えること
「差額を運用する」のが大前提ですが、収入に対して借入額が大きすぎると、運用に回す資金すら捻出できなくなります。金融機関の審査上は年収の35%ほどまで借りられますが、安全圏は「返済負担率25%以下(できれば手取りベースで)」です。
2. 「生活防衛資金」を絶対に確保すること
病気やケガ、倒産やリストラなどで収入が途絶えても、ある程度の期間は生活を維持できるだけの「現金預金(生活防衛資金)」を確保しておくことが必須です。これがない状態で余剰資金をすべて投資に回すと、不測の事態が起きた瞬間にローンが返せなくなり破綻します。
3. 誰もが組めるわけではない「年齢制限」と「銀行の縛り」
多くの金融機関では「完済時の年齢が80歳(または85歳)未満」という条件があるため、逆算すると30代前半〜35歳くらいまでしか50年ローンを満額で組むことができません。また、取り扱っている銀行が限られるため、将来の「借り換え」が難しくなる(身動きが取りにくくなる)という縛りがあることは覚悟しておく必要があります。
この戦略に向いている人、向いていない人
上記の前提を踏まえると、50年ローンを活用すべき人の特徴がはっきりと見えてきます。
- 浪費しない人・規律を保てる人
- 浮いたお金を「毎月機械的にインデックス投資に積み立てる」という規律を守れる人だけが恩恵を受けられます。浮いたお金で浪費してしまえば、ただ高い利息を払うだけの人になります。
- インデックス投資を理解し、暴落時に売らない人
- 数十年の間には必ず大暴落が来ます。評価額がマイナスになっても焦らず、淡々と積み立てを継続できる胆力が必要です。
- 夫婦でしっかりと話し合い、納得して運用できる方
- ここが非常に重要です。評価損益がマイナスになった時、夫婦のどちらかが投資を理解していないと大喧嘩の原因になります。夫婦間でリスクを共有し、協力して乗り越えられる関係性が不可欠です。
最強の出口戦略:リスク許容度別の「ハイブリッド戦略」
50年ローン最大の不安は「80歳まで毎月払い続けられるのか?」という老後への恐怖でしょう。 しかし、50年ローンを組んだからといって、本当に50年間払い続ける必要はありません。
そこで私が最もおすすめするのが、浮いた差額キャッシュを「投資」と「預金」に分けて運用する『ハイブリッド戦略』です。
自分のリスク許容度に合わせて割合を決めます。
- 積極派:差額の「7割を投資・3割を預金」
- 安定派:差額の「5割を投資・5割を預金」
こうして預金プールも同時に育てておくことで、暴落時でも精神的な余裕(有事の預金)が生まれます。そして、このハイブリッド戦略こそが、完璧な「出口戦略(終わらせ方)」を可能にします。
- 出口1:育てた資産で「一括繰上返済」する 育てた「預金+投資の利益」や退職金を活用し、定年退職のタイミングなどで一気に残債をゼロにする。
- 出口2:家を売却して清算する(住み替え) 子供が独立した老後のタイミングで家を売却し、売却額でローンの残債を相殺。残ったお金と投資の利益でコンパクトな家に住み替える。
住宅ローンは単なる「借金」ではなく、使い方次第で資産形成を加速させる強力なツールになります。50年ローンは、「時間を味方につけて資産を育て、自分に最適なタイミングで終わらせるための戦略的ツール」なのです。
「35年か、50年か」。世間のイメージだけで決めるのではなく、ご自身のマネーリテラシーと家計の規律を見つめ直し、最も合理的な選択をしてみてはいかがでしょうか。
コメント