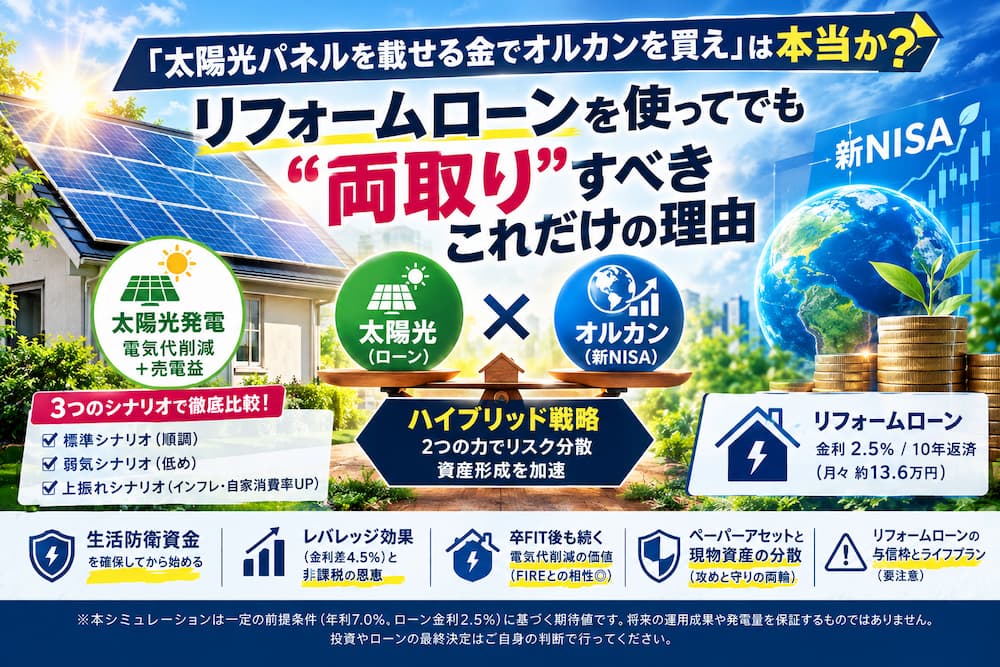
はじめに、太陽光 vs 投資、究極の選択
新NISAのスタート以降、「余剰資金があるなら、太陽光なんて載せずに全世界株式(オルカン)に全振りするのが正解」という声をよく耳にします。確かに、歴史的に見て年利7%程度の成長が期待でき、新NISA枠を使えば運用益が非課税になるインデックス投資は非常に魅力的です。
しかし、特にFIRE(早期リタイア)を目指す戦略家にとって、本当に「投資一択」が正解なのでしょうか?
今回は、手元にある120万円という軍資金をどう動かすべきか。「リフォームローン(金利2.5%)」を使って太陽光を導入しつつ、新NISAでの投資も継続する「ハイブリッド戦略」の有効性をガチ検証しました。
1. 大前提:まずは「生活防衛資金」の確保から
シミュレーションに入る前に、最も重要なルールを提示しておきます。今回の検証で使う120万円は、生活防衛資金を確保したうえでの「完全な余剰資金」であることが大原則です。
万が一の病気、ケガ、突然の離職などに備える生活防衛資金(すぐに引き出せる普通預金など)が不十分なまま投資やローンを組むのはリスクが高すぎます。働き方に応じた以下の基準をクリアしているか、まずは確認してください。
- 会社員(給与所得者): 生活費の3〜6ヶ月分
- 雇用保険や傷病手当金などの社会保障が手厚く毎月の収入が安定しているため、数ヶ月分のキャッシュがあれば急なトラブルにも対応可能です。
- フリーランス・個人事業主: 生活費の6ヶ月〜1年分(〜2年分)
- 収入の変動や案件途切れのリスク、傷病時の手当が少ない点を考慮し、会社員よりも手厚いクッション(防衛資金)を用意しておく必要があります。
この「絶対に手をつけない安全圏」を確保した上で余った資金こそが、資産運用に回せる真の軍資金です。
2. 比較の前提条件
防衛資金を確保した上での120万円(余剰資金)を前提に、以下の条件で検証を行います。
- ライフスタイル: 4人家族(夫婦共働き・子供2人)。日中は不在がちで電力消費は少ないと想定。
- 買電単価: 35円/kWh(再エネ賦課金や燃料費調整額を含む昨今の水準)
- 売電単価: 16円/kWh(FIT適用期間)
- 自家消費率: 30%(共働きのため、発電した電気の70%は売電に回ると想定)
- 軍資金: 120万円(生活防衛資金とは別の余剰資金)
- 投資先: 全世界株式(想定利回り 年利7.0%・新NISA枠を利用し運用益は非課税)
- リフォームローン: 借入額120万円、金利 2.5% / 10年返済(年間返済額:約13.6万円)
- 太陽光システム: 導入費用120万円(4〜5kW想定)
この条件で、「太陽光をローンで買い、120万を新NISAに一括投資する(シナリオA)」と「太陽光は買わず、120万を新NISAに一括投資する(シナリオB)」の10年後を比較します。
3. 【ケース1】太陽光のパフォーマンスが「順調」な場合(標準シナリオ)
まずは、日照条件が良く、前提(自家消費率30%、売電70%)通りに年間13万円のメリット(電気代削減+売電収入)が出る標準的なケースです。
| 10年後の資産状況 | A. 太陽光(ローン) + 投資(一括) | B. 投資のみ(一括) |
| オルカンの運用益(非課税) | +約116万円 (計236万) | +116万円 (計236万) |
| 10年間の収支 | 利益130万 - 返済136万 = △6万 | 太陽光があれば浮くはずの △130万 |
| 10年後の実質残高 | 230万円 + 発電設備 | 106万円 |
結果: 太陽光をローンで導入した方が、124万円も資産が多く残ります。
4. 【ケース2】太陽光のパフォーマンスを「低め」に見積もった場合(弱気シナリオ)
次に、悪天候やパネルの劣化を想定し、太陽光のメリットを年間8.5万円まで厳しく見積もったコンサバなケースです。
| 10年後の資産状況 | A. 太陽光(ローン) + 投資(一括) | B. 投資のみ(一括) |
| オルカンの運用益(非課税) | +約116万円 (計236万) | +116万円 (計236万) |
| 10年間の収支 | 利益85万 - 返済136万 = △51万 | 太陽光があれば浮くはずの △85万 |
| 10年後の実質残高 | 185万円 + 発電設備 | 151万円 |
結果: 利回りを厳しく見積もっても、依然として太陽光併用の方が34万円有利です。
5. 【ケース3】インフレで買電単価高騰&自家消費率アップ(上振れシナリオ)
エネルギー高騰で買電単価が「42円/kWh」へ上昇し、さらにEV導入や在宅勤務の増加等で自家消費率が「40%」に向上した場合、年間メリットは約16.5万円に跳ね上がります。
| 10年後の資産状況 | A. 太陽光(ローン) + 投資(一括) | B. 投資のみ(一括) |
| オルカンの運用益(非課税) | +約116万円 (計236万) | +116万円 (計236万) |
| 10年間の収支 | 利益165万 - 返済136万 = +29万 | 太陽光があれば浮くはずの △165万 |
| 10年後の実質残高 | 265万円 + 発電設備 | 71万円 |
結果: インフレと自家消費率の向上が組み合わさることで、その差額は194万円へと劇的に拡大します。
6. 避けられない「パワコン交換費用」という現実
シミュレーションをさらに堅牢にするため、ネガティブ要素も織り込みます。太陽光発電は10〜15年目前後にパワーコンディショナーの交換が必要になります。この費用を約20万円と見積もった場合、上記の収支から将来的に20万円を差し引く必要があります。
しかし、最もコンサバなケース2であっても10年時点で34万円のリードがあるため、将来のパワコン交換費用を十分に吸収でき、ハイブリッド戦略(A)が有利な水準を保てます。
7. なぜ、太陽光の利回りを下げても「勝ち」が揺るがないのか?
その理由は、「レバレッジ(金利差)」と「非課税の恩恵」の論理にあります。
ローン金利(2.5%)で資金を調達し、新NISAの非課税枠をフル活用して投資利回り(7.0%)で運用する。この4.5%のスプレッド(利ざや)を、120万円という大きな元本に対して10年間、税金で削られることなく効かせ続けているからです。
8. 「卒FIT後」とFIRE生活のリンク——11年目以降の真の価値
シミュレーションは10年で区切りましたが、10年後のローン完済と同時に固定価格買取制度(FIT)も終了し、売電単価は大きく下がります(卒FIT)。
しかし、現在39歳の私が11年後の50歳でFIREを実現すると想定した場合、この11年目からのフェーズこそが真の旨味になります。ローンの支払いが終わり、自家消費による電気代削減効果だけが純粋なキャッシュフローとして残るからです。電気代というリタイア後の「削れない基礎生活費」を永続的に押し下げてくれるインフラとして機能するため、FIRE生活の盤石さは計り知れません。
9. 「ペーパーアセット」と「現物資産」の分散
FIREを目指す上で最も避けたいのは、リタイア直後の暴落(シーケンス・オブ・リターン・リスク)です。
- 株式投資(オルカン): 成長性は高いが、市場の影響をダイレクトに受ける。
- 太陽光発電: 市場の暴落に関係なく、「電気代削減」という確実な利益を生み出し、インフレ時にはその価値が自動的に跳ね上がる。
資産を株式だけでなく、自家発電設備に分散させることは、「攻めの投資」と「守りのインフラ」の両輪を持つこと。これは数字上の利益以上に、精神的な安定に大きく寄与します。
10【注意】リフォームローン導入前に必ず確認すべき「与信枠」と将来のライフプラン
【注意】リフォームローン導入前に必ず確認すべき「与信枠」と将来のライフプラン
本戦略は「低金利ローンを活用したレバレッジ」が肝ですが、ローンを組むことによる信用情報(与信枠)への影響には十分な注意が必要です。
太陽光のリフォームローンを組むと、信用情報機関に借入記録が残り、個人の「借入可能額」が消費されます。これにより、以下のような影響が出る可能性があります。
- 今後カーローンや教育ローンを組む場合: 年間の返済負担比率が上昇し、希望の金額が借りられなかったり、金利優遇が受けられなくなるリスクがあります。
- 住宅ローンの借り換えを予定している場合: 審査において二重ローンとみなされ、借り換え条件が悪化することがあります。
既に住宅ローンを返済中の方も多いと思いますが、**「今後5〜10年以内に車や教育費などで新たなローンを組む予定があるか」**というライフプランを必ず逆算してください。もし数年以内に大きな借入予定がある場合は、無理にローンを組まずに現金導入を検討するか、資金計画の優先順位を整理することが重要です。
結論:リフォームローンは「賢い負債」になり得る
「借金は悪だ」という思い込みを捨て、生活防衛資金を確保した上で「低利のローンで支出を固定化し、浮いた軍資金で新NISA枠を埋める」という戦略は、理系的な合理性に基づいた資産形成術です。エネルギー高騰時代において「自家発電という盾」を持つ価値は揺らぎません。一括投資に全振りする前に、あなたの「屋根」という未利用資産が生み出す可能性を、もう一度計算してみませんか?
【免責事項】
※本シミュレーションは一定の前提条件(年利7.0%、ローン金利2.5%)に基づく期待値です。将来の運用成果や発電量を保証するものではありません。投資やローンの最終決定はご自身の判断で行ってください。

コメント